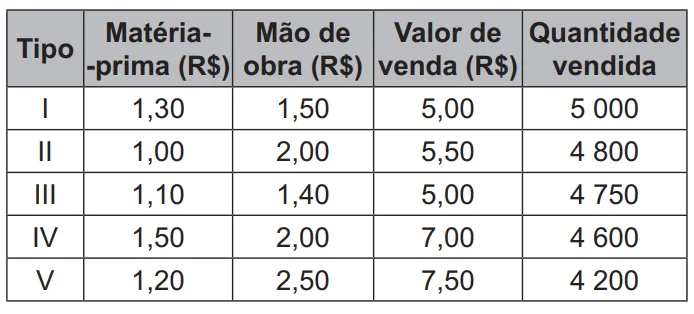
Um fabricante produz cinco tipos de enfeites de Natal. Para saber o lucro líquido correspondente a cada tipo de enfeite, criou um quadro com os valores de custo (matéria-prima e mão de obra) e de venda por unidade, em real, além da quantidade vendida para cada tipo de enfeite.
Qual tipo de enfeite de Natal gera maior lucro líquido para o fabricante?
A) I
B) II
C) III
D) IV
E) V

✍ Resolução Em Texto
Matérias Necessárias para a Solução da Questão
- Matemática Básica: Operações fundamentais (soma, subtração e multiplicação).
- Análise de Dados: Interpretação de tabelas de múltiplas entradas.
- Matemática Financeira: Cálculo de Lucro Líquido (Receita – Custos).
Tema/Objetivo Geral:
Realizar uma análise de rentabilidade industrial, calculando o lucro unitário de cada produto e projetando o lucro líquido total com base no volume de vendas fornecido.
Nível da Questão
Médio. O nível é justificado pela necessidade de realizar uma sequência repetitiva de cálculos para cinco categorias diferentes. O aluno deve ter organização e atenção para não confundir o “lucro por peça” com o “lucro total”, que é o objetivo final.
Gabarito
Alternativa D (IV). Ao subtrairmos os custos de produção do valor de venda e multiplicarmos o resultado pela quantidade vendida, o enfeite do Tipo IV apresenta o maior saldo final: R$ 16.100,00.
1️⃣ PASSO 1 – O QUE A QUESTÃO QUER? (O MAPA DA MINA)
Decodificação do Objetivo: A missão é descobrir qual dos cinco enfeites de Natal colocou mais dinheiro “limpo” no bolso do fabricante no final da temporada.
Simplificação Radical: Imagine que você é o dono da fábrica. Para cada enfeite, você gasta com material e paga o funcionário. O que sobra da venda é o seu lucro de uma peça. O desafio é multiplicar esse “troco” pela quantidade de pessoas que compraram e ver qual pilha de dinheiro é a maior no final do dia.
Nosso Plano de Ataque será o seguinte:
- Calcular o Custo Total Unitário: Somar matéria-prima e mão de obra.
- Calcular o Lucro Unitário: Subtrair esse custo do valor de venda.
- Calcular o Lucro Líquido Total: Multiplicar o lucro unitário pela quantidade vendida.
- Comparar os resultados: Eleger o maior valor.
2️⃣ PASSO 2 – DESVENDANDO AS FERRAMENTAS (A CAIXA DE FERRAMENTAS)
Para esta perícia financeira, utilizaremos o Dossiê do Lucro:
- Custo Unitário (Cu): Matéria-prima + Mão de obra.
- Lucro Unitário (Lu): Valor de Venda – Custo Unitário.
- Lucro Total (Lt): Lucro Unitário * Quantidade Vendida.
Regra de Ouro: Não se deixe enganar pelo produto que vende mais (Tipo I) nem pelo produto que é mais caro (Tipo V). O que importa é a combinação de Margem e Volume.
3️⃣ PASSO 3 – INTERPRETAÇÃO GUIADA (MÃO NA MASSA)
Vamos processar a contabilidade de cada tipo de enfeite:
- Tipo I:
- Lucro Unitário: 5.00 – (1.30 + 1.50) = 5.00 – 2.80 = 2.20
- Lucro Total: 2.20 * 5000 = R$ 11.000,00
- Tipo II:
- Lucro Unitário: 5.50 – (1.00 + 2.00) = 5.50 – 3.00 = 2.50
- Lucro Total: 2.50 * 4800 = R$ 12.000,00
- Tipo III:
- Lucro Unitário: 5.00 – (1.10 + 1.40) = 5.00 – 2.50 = 2.50
- Lucro Total: 2.50 * 4750 = R$ 11.875,00
- Tipo IV:
- Lucro Unitário: 7.00 – (1.50 + 2.00) = 7.00 – 3.50 = 3.50
- Lucro Total: 3.50 * 4600 = R$ 16.100,00
- Tipo V:
- Lucro Unitário: 7.50 – (1.20 + 2.50) = 7.50 – 3.70 = 3.80
- Lucro Total: 3.80 * 4200 = R$ 15.960,00
A Bússola (O Perfil do Culpado)
- Síntese do raciocínio: Comparação de somatórios de margens multiplicadas por volumes. O Tipo IV apresenta a melhor performance financeira agregada.
- Expectativa: O valor de R$ 16.100,00, correspondente ao Tipo IV.
4️⃣ PASSO 4 – ALTERNATIVAS COMENTADAS (A AUTÓPSIA)
A) I
- Narrativa do Erro: O aluno foca apenas na “Quantidade Vendida”, achando que quem vende mais sempre lucra mais.
- Diagnóstico do Erro: Reducionismo (ignorar a margem de lucro baixa de R$ 2,20).
- Conclusão: 🔴 Alternativa incorreta.
B) II
- Narrativa do Erro: O aluno identifica um custo de matéria-prima baixo e assume que isso gera o melhor lucro.
- Diagnóstico do Erro: Análise incompleta (ignorou o custo de mão de obra e o valor de venda menor).
- Conclusão: 🔴 Alternativa incorreta.
C) III
- Narrativa do Erro: Erro de cálculo na multiplicação ou confusão com o lucro unitário do Tipo II, que é igual.
- Diagnóstico do Erro: Erro aritmético ou falha comparativa.
- Conclusão: 🔴 Alternativa incorreta.
D) IV
- Análise: Perfeito. Representa o equilíbrio ideal entre um lucro unitário alto (R$ 3,50) e um volume de vendas ainda expressivo, resultando no maior lucro líquido da tabela.
- Conclusão: 🟢 Alternativa correta.
E) V
- Narrativa do Erro: O aluno identifica o maior lucro unitário da lista e o maior valor de venda e marca por impulso.
- Diagnóstico do Erro: Confundir o Meio (Lucro unitário) com o Fim (Lucro total acumulado).
- Conclusão: 🔴 Alternativa incorreta.
5️⃣ PASSO 5 – O GRAND FINALE (APRENDIZAGEM EXPANDIDA)
A resposta final é a Alternativa D. Esta questão é um simulador real de Gestão de Negócios: um gerente de sucesso não olha apenas para o faturamento bruto, mas para o que sobra após pagar todas as contas.
Resumo-flash (A Imagem Mental):
“Tipo V tem a maior margem, mas o Tipo IV leva a maior vantagem no volume de viagem!”
🧠 Para ir Além (A Ponte para o Futuro):
Este mesmo raciocínio de “Otimização de Portfólio” é usado por gigantes como a Apple ou a Netflix. Elas calculam o custo de produção de um filme ou iPhone (matéria-prima + mão de obra) e analisam a aceitação do mercado (quantidade vendida). Às vezes, produzir um item um pouco mais barato mas que vende muito mais (estratégia do Tipo IV) é melhor para a saúde financeira da empresa do que um item super premium que pouca gente compra (estratégia do Tipo V). É a matemática ditando as regras do Capitalismo Global.
