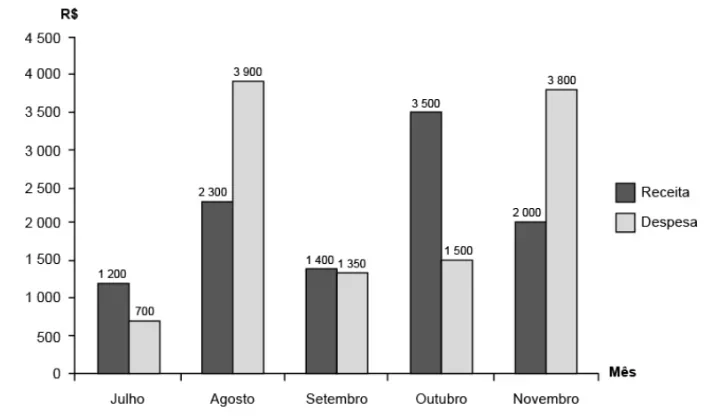
O gráfico mostra as receitas e as despesas de uma empresa nos meses de julho a novembro de um ano. O resultado financeiro, obtido pela diferença entre receita e despesa, pode ser positivo (lucro) ou negativo (prejuízo).
Sabendo que o mês de dezembro é, em geral, de melhores vendas, o dono da empresa faz uma previsão de que a receita naquele mês terá um aumento, em relação ao mês anterior, com a mesma taxa de crescimento ocorrida de setembro para outubro, e que a despesa irá se manter a mesma de novembro.
Se confirmadas as previsões do dono da empresa, o resultado financeiro a ser obtido no semestre de julho a dezembro será um
A) prejuízo de R$ 2 650,00.
B) prejuízo de R$ 850,00.
C) lucro de R$ 7 150,00.
D) lucro de R$ 5 950,00.
E) lucro de R$ 350,00.

Matérias Necessárias para a Solução da Questão:
Matemática (porcentagem, razão e operações com números inteiros) e Interpretação de gráficos.
Tema/Objetivo Geral:
Determinar o resultado financeiro total (lucro ou prejuízo) da empresa no semestre de julho a dezembro, usando os valores do gráfico e a previsão para dezembro.
Nível da Questão:
Médio.
Exige leitura correta do gráfico, cálculo de taxa de crescimento entre meses (percentual e fator multiplicador) e soma algébrica dos lucros/prejuízos mensais — atenção a sinais e arredondamentos.
Gabarito:
✅ Alternativa E) lucro de R$ 350,00.
Correta, pois somando os resultados mensais de julho a dezembro, com a receita de dezembro calculada pelo mesmo fator de crescimento de setembro→outubro e despesas iguais às de novembro, o saldo final é R$ 350,00.
🔎 Passo 1: Análise do Comando e Definição do Objetivo
1.1 Transcrição Essencial
“Se confirmadas as previsões do dono da empresa, o resultado financeiro a ser obtido no semestre de julho a dezembro será um …”
1.2 O que está sendo pedido?
Calcular o resultado financeiro total (lucro ou prejuízo) no semestre julho–dezembro, usando o gráfico e as previsões para dezembro.
1.3 Objetivo Cristalino
Encontrar o valor numérico do lucro (positivo) ou prejuízo (negativo) somando os resultados mensais de julho a dezembro, com a receita de dezembro prevista e a despesa de dezembro igual à de novembro.
1.4 Pergunta de Atenção
Você lembrará de usar fator de crescimento (multiplicador) calculado a partir de setembro→outubro para aplicar sobre novembro e obter dezembro — e não somar percentuais diretamente?
📚 Passo 2: Explicação de Conceitos e Conteúdos Necessários
2.1 Definições e Fórmulas / explicação de termos
- Receita (R): valor arrecadado no mês (leituras do gráfico).
- Despesa (D): gasto no mês (leituras do gráfico).
- Resultado financeiro mensal (Lucro/Prejuízo) = R − D.
Fórmula: resultado = receita − despesa. - Taxa de crescimento entre dois meses:
Se um valor passa de A (inicial) para B (final), o fator de crescimento é B / A.
A variação percentual é (B − A) / A × 100, mas para multiplicar valores futuros usamos o fator B / A.
Exemplo prático: se de um mês para outro a receita vai de 1000 para 2500, o fator de crescimento é 2500 / 1000 = 2,5 (ou aumento de 150%).
📝 Passo 3: Tradução e Interpretação do Problema
3.1 Contextualização Simplificada
Do gráfico retiramos receitas e despesas de julho a novembro. O dono prevê que a receita de dezembro aumentará na mesma proporção que houve entre setembro e outubro, e que a despesa de dezembro se manterá igual à de novembro. Calcular os resultados mensais e somá-los para obter o resultado do semestre.
3.2 Estratégia Geral
- Ler do gráfico as receitas e despesas de julho a novembro.
- Calcular o fator de crescimento entre setembro e outubro (fator = receita_outubro / receita_setembro).
- Aplicar esse fator à receita de novembro para obter a receita de dezembro.
- Usar a despesa de novembro como despesa de dezembro.
- Calcular resultado mensal (R − D) para cada mês de julho a dezembro e somar.
🧮 Passo 4: Desenvolvimento do Raciocínio e Cálculos
4.1 Passo a Passo Detalhado
Leitura do gráfico (valores por mês):
- Julho: receita = 1200, despesa = 700.
- Agosto: receita = 2300, despesa = 3900.
- Setembro: receita = 1400, despesa = 1350.
- Outubro: receita = 3500, despesa = 1500.
- Novembro: receita = 2000, despesa = 3800.
Calcular fator de crescimento (setembro → outubro):
- receita_setembro = 1400
- receita_outubro = 3500
- fator = receita_outubro / receita_setembro = 3500 / 1400
- fator = 3500 ÷ 1400 = 2,5
(Observação: isso corresponde a um aumento de 150%, pois (3500 − 1400) / 1400 × 100 = 2100/1400×100 = 150%. Para multiplicar receitas futuras usamos o fator 2,5.)
Calcular receita de dezembro aplicando o mesmo fator sobre novembro:
- receita_novembro = 2000
- fator = 2,5
- receita_dezembro = 2000 * 2,5
- receita_dezembro = 2000 * 2,5 = 5000
Despesa de dezembro (permanece igual à de novembro):
- despesa_dezembro = despesa_novembro = 3800
Calcular resultados (R − D) mês a mês:
- Julho: L_julho = 1200 − 700 = +500
- Agosto: L_agosto = 2300 − 3900 = −1600
- Setembro: L_setembro = 1400 − 1350 = +50
- Outubro: L_outubro = 3500 − 1500 = +2000
- Novembro: L_novembro = 2000 − 3800 = −1800
- Dezembro: L_dezembro = 5000 − 3800 = +1200
Somar todos os resultados mensais para obter o resultado do semestre:
Soma = (+500) + (−1600) + (+50) + (+2000) + (−1800) + (+1200)
Vamos agrupar e somar passo a passo:
- Soma parcial 1: 500 − 1600 = −1100
- Soma parcial 2: −1100 + 50 = −1050
- Soma parcial 3: −1050 + 2000 = +950
- Soma parcial 4: 950 − 1800 = −850
- Soma final: −850 + 1200 = +350
Resultado final do semestre: lucro de R$ 350,00
4.2 Verificação Intermediária
Revisão rápida dos cálculos: receita de dezembro 5000 (2,5×2000) e despesa 3800 → lucro dezembro 1200; somando com os outros meses checamos que o total é 350. Todos os sinais (lucro positivo / prejuízo negativo) foram considerados corretamente.
4.3 Possível armadilha
- Erro comum: calcular percentagem de crescimento incorretamente (por exemplo, somar 150% a 2000 e obter 5000? — correcto se usar fator 2,5; mas não confundir 150% com 250%).
- Outro erro: aplicar a taxa de crescimento de setembro→outubro sobre outubro em vez de sobre novembro. Devemos aplicar o mesmo fator à receita de novembro para prever dezembro.
4.4 Fechamento e Expectativa
Esperamos que a soma final das diferenças mensais dê um lucro positivo de R$ 350,00, que corresponde à alternativa E.
✅ Passo 5: Análise das Alternativas
5.1 Listagem das Alternativas
A) prejuízo de R$ 2 650,00.
B) prejuízo de R$ 850,00.
C) lucro de R$ 7 150,00.
D) lucro de R$ 5 950,00.
E) lucro de R$ 350,00.
5.2 Justificativa Individual
- A) prejuízo de R$ 2 650,00 – 🔴 Errada.
Esse valor não corresponde à soma dos resultados mensais calculados; representa um erro grosseiro de sinal ou de leitura do gráfico. - B) prejuízo de R$ 850,00 – 🔴 Errada.
Esse número aparece como passo intermédio em alguns cálculos incorretos (por exemplo, somas parciais), mas não é o resultado final quando se inclui dezembro com aumento previsto. - C) lucro de R$ 7 150,00 – 🔴 Errada.
Muito maior que o rendimento real; seria obtido apenas se se somassem receitas sem descontar despesas. - D) lucro de R$ 5 950,00 – 🔴 Errada.
Também superestima o resultado e ignora ajustes de despesa/receita corretos. - E) lucro de R$ 350,00 – 🟢 Correta.
Confere com o cálculo detalhado: soma dos lucros/prejuízos mensais de julho a dezembro, com receita de dezembro = 2000 * 2,5 = 5000 e despesa de dezembro = 3800, resulta em lucro total de R$ 350,00.
🏆 Passo 6: Conclusão e Justificativa Final
6.1 Resumo do Raciocínio (1–2 linhas):
Calculamos o fator de crescimento entre setembro e outubro (2,5), aplicamos esse fator à receita de novembro para obter receita de dezembro (5000), mantivemos a despesa de dezembro igual à de novembro (3800), calculamos os resultados mensais e somamos, obtendo lucro total de R$ 350,00.
6.2 Gabarito Reafirmado:
✅ Alternativa E) lucro de R$ 350,00.
6.3 Resumo Final para Revisão 🔍:
Quando uma previsão usa a mesma taxa de crescimento observada entre dois meses, calcule primeiro o fator de crescimento (B/A) e aplique-o ao mês de referência. Sempre mantenha consistência de sinais (lucro positivo, prejuízo negativo) ao somar resultados mensais.