Considere que uma pessoa decida investir uma determinada quantia e que lhe sejam apresentadas três possibilidades de investimento, com rentabilidades líquidas garantidas pelo período de um ano, conforme descritas:
Investimento A: 3% ao mês
Investimento B: 36% ao ano
Investimento C: 18% ao semestre
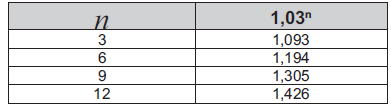
As rentabilidades, para esses investimentos, incidem sobre o valor do período anterior. O quadro fornece algumas aproximações para a análise das rentabilidades:
Para escolher o investimento com a maior rentabilidade anual, essa pessoa deverá
A) escolher qualquer um dos investimentos A, B ou C, pois as suas rentabilidades anuais são iguais a 36%.
B) escolher os investimentos A ou C, pois suas rentabilidades anuais são iguais a 39%.
C) escolher o investimento A, pois a sua rentabilidade anual é maior que as rentabilidades anuais dos investimentos B e C.
D) escolher o investimento B, pois sua rentabilidade de 36% é maior que as rentabilidades de 3% do investimento A e de 18% do investimento C.
E) escolher o investimento C, pois sua rentabilidade de 39% ao ano é maior que a rentabilidade de 36% ao ano dos investimentos A e B.

Matérias Necessárias para a Solução da Questão
- Matemática Financeira (Juros Compostos)
- Porcentagem e Fatores de Multiplicação
- Interpretação de Tabelas
Tema/Objetivo Geral: Comparar a rentabilidade anual de três investimentos com diferentes períodos de capitalização (mensal, semestral e anual) para determinar a opção mais vantajosa.
Nível da Questão: Difícil.
- Justificativa: A questão é considerada difícil porque explora a essência dos juros compostos, mostrando que taxas nominalmente menores, quando capitalizadas mais vezes, podem superar taxas nominalmente maiores. Exige que o aluno converta taxas periódicas para uma taxa anual efetiva, um conceito central e não trivial em matemática financeira. O uso da tabela de aproximação é uma ajuda, mas também uma camada extra de interpretação.
Gabarito: C) escolher o investimento A, pois a sua rentabilidade anual é maior que as rentabilidades anuais dos investimentos B e C.
- Esta alternativa está correta porque a capitalização mensal de 3% (Investimento A) resulta em uma taxa anual efetiva de 42,6%, que é superior aos 36% do Investimento B e aos 39,24% do Investimento C.
🔎 Passo 1: Análise do Comando e Definição do Objetivo
1.1 Transcrição Essencial
“Para escolher o investimento com a maior rentabilidade anual, essa pessoa deverá”
1.2 O que está sendo pedido?
O exercício pede para compararmos três opções de investimento ao longo de um ano e decidir qual delas rende mais. A chave é que as taxas são dadas em períodos de tempo diferentes (mês, ano, semestre), e precisamos padronizar tudo para uma base anual para fazer uma comparação justa.
1.3 Objetivo Cristalino
Nosso objetivo é calcular a taxa de rentabilidade anual efetiva para cada um dos três investimentos e, em seguida, identificar qual deles oferece o maior retorno.
1.4 Pergunta de Atenção
Você percebeu que simplesmente multiplicar a taxa mensal por 12 (3% x 12 = 36%) não funciona? O enunciado diz que a rentabilidade “incide sobre o valor do período anterior”. Isso é a definição de juros compostos, onde os juros rendem juros!
📚 Passo 2: Explicação de Conceitos e Conteúdos Necessários
2.1 Definições e Fórmulas / explicação de termos
O conceito fundamental aqui é o de Juros Compostos e Fatores de Multiplicação.
- Juros Compostos:
- O que é: É o regime de juros em que, a cada período, os juros são calculados sobre o montante do período anterior (capital + juros acumulados). É o famoso “juros sobre juros”.
- Fórmula do Montante:M = C * (1 + i)ⁿ
- M: Montante final
- C: Capital inicial
- i: Taxa de juros (na forma decimal)
- n: Número de períodos de capitalização
- Fator de Multiplicação:
- O que é: É o número pelo qual você multiplica um valor para aplicar um aumento percentual. O termo (1 + i) da fórmula é o fator de multiplicação.
- Exemplo: Um aumento de 3% corresponde a um fator de 1 + 0,03 = 1,03. Um aumento de 18% corresponde a um fator de 1 + 0,18 = 1,18.
- Rentabilidade Anual Efetiva: É a taxa de juros real acumulada ao final de um ano, considerando todas as capitalizações que ocorreram no período.
📝 Passo 3: Tradução e Interpretação do Problema
3.1 Contextualização Simplificada
Vamos traduzir: você tem três opções para investir seu dinheiro por um ano.
- Opção A: Rende 3% todo mês, e o rendimento do mês seguinte é sobre o novo total.
- Opção B: Rende 36% de uma vez só no final do ano.
- Opção C: Rende 18% no final do primeiro semestre, e no segundo semestre rende mais 18% sobre o novo total.
A gente precisa descobrir qual dessas opções deixa mais dinheiro no bolso ao final do ano. A tabela fornecida é uma “cola” para ajudar nos cálculos da Opção A.
3.2 Estratégia Geral
A melhor estratégia é calcular o fator de multiplicação anual para cada investimento. O maior fator corresponderá à maior rentabilidade.
- Calcular o fator de multiplicação anual para o Investimento A (usando a tabela).
- Determinar o fator de multiplicação anual para o Investimento B.
- Calcular o fator de multiplicação anual para o Investimento C.
- Comparar os três fatores para ver qual é o maior.
🧮 Passo 4: Desenvolvimento do Raciocínio e Cálculos
4.1 Passo a Passo Detalhado
Vamos analisar cada investimento.
Investimento A: 3% ao mês
- Taxa mensal (i): 3% = 0,03.
- Fator de multiplicação mensal: 1 + 0,03 = 1,03.
- Período: 1 ano = 12 meses (n=12).
- O fator de multiplicação anual será (1,03) elevado à 12ª potência.
- Fator Anual (A) = (1,03)¹²
- Olhando na tabela fornecida, para n = 12, o valor de 1,03ⁿ é 1,426.
- Isso significa que o investimento rendeu 42,6% ao ano (pois 1,426 – 1 = 0,426).
Investimento B: 36% ao ano
- Taxa anual (i): 36% = 0,36.
- O cálculo é feito uma única vez no ano.
- Fator Anual (B) = 1 + 0,36 = 1,36.
- A rentabilidade anual é de 36%.
Investimento C: 18% ao semestre
- Taxa semestral (i): 18% = 0,18.
- Fator de multiplicação semestral: 1 + 0,18 = 1,18.
- Período: 1 ano = 2 semestres (n=2).
- O fator de multiplicação anual será o fator semestral aplicado duas vezes:
- Fator Anual (C) = (1,18)² = 1,18 * 1,18
- Fator Anual (C) = 1,3924.
- Isso significa que o investimento rendeu 39,24% ao ano (pois 1,3924 – 1 = 0,3924).
4.2 Verificação Intermediária
Vamos comparar os fatores de multiplicação anuais:
- Fator A: 1,426 (Rentabilidade de 42,6%)
- Fator B: 1,360 (Rentabilidade de 36%)
- Fator C: 1,3924 (Rentabilidade de 39,24%)
Comparando os três, vemos que o Fator A é o maior. Portanto, o Investimento A é o mais vantajoso.
4.3 Possível armadilha
A principal armadilha é a comparação superficial das taxas (juros simples). Um aluno desatento poderia pensar:
- A: 3% x 12 meses = 36%
- B: 36%
- C: 18% x 2 semestres = 36%
…e concluir erroneamente que todos os investimentos são iguais, caindo na alternativa A. A questão testa justamente o entendimento de que a capitalização periódica (juros sobre juros) gera um rendimento maior.
4.4 Fechamento e expectativa
Nossa análise mostrou que o Investimento A é o mais rentável, superando os outros dois. Esperamos encontrar uma alternativa que reflita essa conclusão.
✅ Passo 5: Análise das Alternativas
5.1 Listagem das Alternativas
A) escolher qualquer um, pois suas rentabilidades anuais são iguais a 36%.
B) escolher os investimentos A ou C, pois suas rentabilidades anuais são iguais a 39%.
C) escolher o investimento A, pois a sua rentabilidade anual é maior que as dos investimentos B e C.
D) escolher o investimento B, pois sua rentabilidade de 36% é maior que 3% e 18%.
E) escolher o investimento C, pois sua rentabilidade de 39% ao ano é maior que 36% ao ano.
5.2 Justificativa Individual
- A) 🔴 Errada. Conforme explicado na “possível armadilha”, esta alternativa ignora o efeito dos juros compostos.
- B) 🔴 Errada. A rentabilidade de A é ≈42,6% e a de C é ≈39,24%. Elas não são iguais.
- C) 🟢 Correta. Esta alternativa reflete perfeitamente nossa conclusão: o Investimento A (com rentabilidade anual efetiva de 42,6%) é superior aos outros dois.
- D) 🔴 Errada. Compara as taxas nominais (36%, 3%, 18%) sem considerar os períodos de capitalização, uma análise incorreta. O investimento B é, na verdade, o menos rentável.
- E) 🔴 Errada. Embora a rentabilidade de C (≈39%) seja maior que a de B (36%), ela é menor que a de A (≈42,6%), portanto C não é a melhor escolha.
🏆 Passo 6: Conclusão e Justificativa Final
6.1 Resumo do Raciocínio
Para comparar os investimentos de forma justa, calculamos a taxa de rentabilidade anual efetiva de cada um. Isso foi feito encontrando o fator de multiplicação acumulado ao final de um ano para cada opção, considerando seus respectivos períodos de capitalização (mensal, semestral e anual). A comparação dos fatores revelou que o investimento A era o mais vantajoso.
6.2 Gabarito Reafirmado
A alternativa correta é a C) escolher o investimento A, pois a sua rentabilidade anual é maior que as rentabilidades anuais dos investimentos B e C.
6.3 Resumo Final para Revisão 🔍
Em juros compostos, quanto mais vezes a taxa é capitalizada (aplicada) em um mesmo período de tempo, maior será o rendimento final. Uma taxa mensal rende mais do que uma taxa semestral equivalente, que por sua vez rende mais que uma anual.